حق مسکن و حق اولاد از مالیات معاف شد؟ جزئیات بخشنامه جدید
اصلاحیه سازمان امور مالیاتی درباره مزایای رفاهی و انگیزشی کارکنان ، کمک هزینه مسکن ، عائلهمندی ، حق اولاد و بن خواربار را در چارچوب ضوابط مشخص در بر می گیرد ؛ وضعیت استرداد مالیاتهای قبلی نیز به مبنای قانونی و دوره پرداخت بستگی دارد.

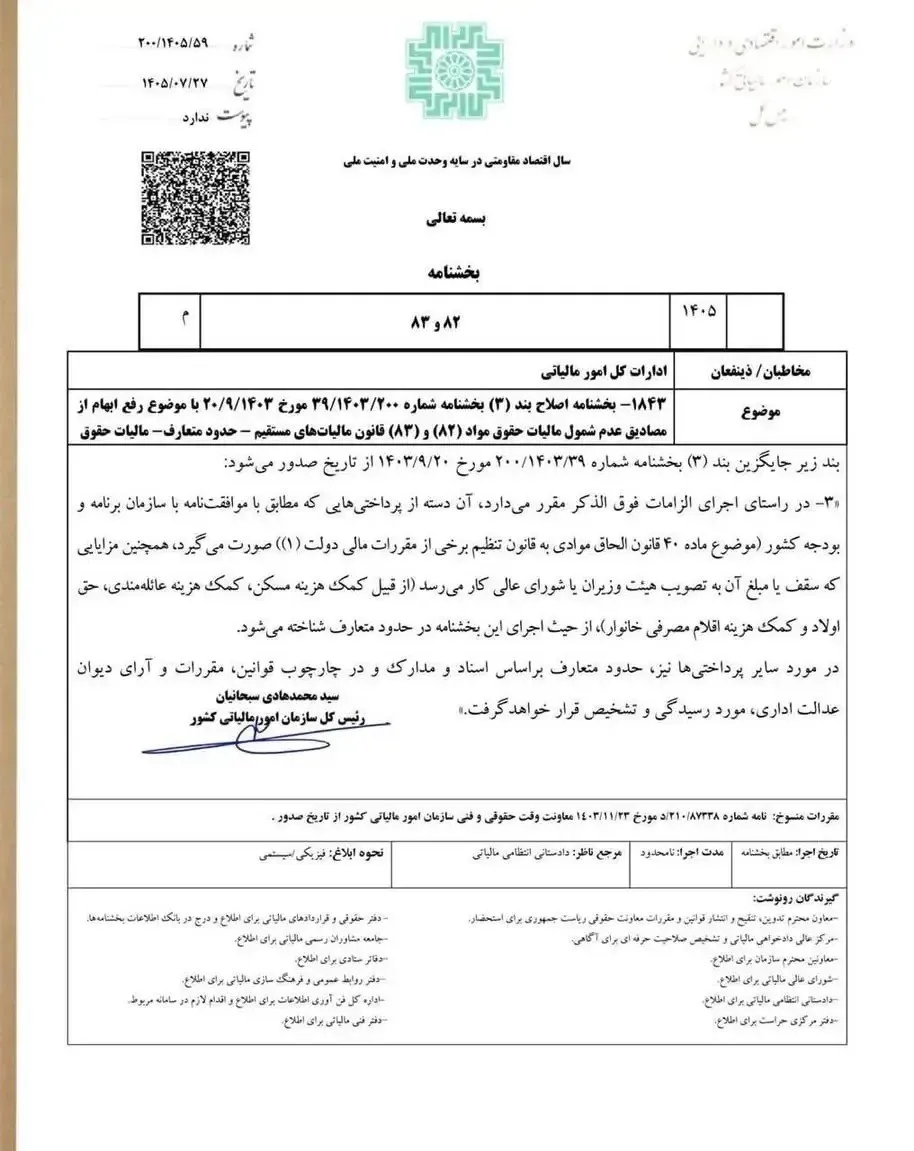
به گزارش ملاردی ها ، سازمان امور مالیاتی کشور در بخشنامه ای به امضای سیدمحمدهادی سبحانیان ، رئیس کل این سازمان ، اصلاحیه بخشنامه ۲۰ آذر ۱۴۰۳ درباره موارد مشمول مالیات بر درآمد حقوق را ابلاغ کرده است. بر اساس جزئیات منتشر شده از این اصلاحیه ، برخی مزایای رفاهی و انگیزشی کارکنان در چارچوب ضوابط قانونی و حدود متعارف ، مشمول معافیت مالیاتی هستند ؛ موضوعی که می تواند بر نحوه محاسبه مالیات حقوق بگیران در بخش دولتی و خصوصی اثر بگذارد.
بر اساس گزارش های منتشر شده ، کمک هزینه مسکن ، کمک هزینه عائله مندی ، حق اولاد و کمک هزینه اقلام مصرفی خانوار یا بن خواربار از جمله پرداخت هایی هستند که در این چارچوب قرار می گیرند. همچنین پاداش افزایش تولید موضوع ماده ۴۷ قانون کار در گزارش تسنیم به عنوان یکی از موارد برخوردار از معافیت مالیاتی ذکر شده است.
مبنای این اصلاحیه ، رفع ابهام درباره مفهوم «حدود متعارف» در ماده ۸۳ قانون مالیات های مستقیم است. بر اساس توضیحات منتشر شده از اصلاحیه ، پرداخت هایی که مطابق موافقت نامه سازمان برنامه و بودجه کشور انجام می شوند یا سقف آنها به وسیله هیئت وزیران یا شورای عالی کار تعیین شده است ، می توانند در چارچوب این ضوابط قرار گیرند. درباره سایر پرداخت ها نیز متعارف بودن مزایا باید با توجه به اسناد و مدارک ، قوانین و مقررات و آرای دیوان عدالت اداری بررسی شود.
به این ترتیب ، معافیت اعلام شده به معنای معاف شدن تمام حقوق و مزایای کارکنان از مالیات نیست و نمی توان بدون بررسی ضوابط مربوط نتیجه گرفت هر پرداختی با عنوان رفاهیات ، پاداش یا کمک هزینه ، صرف نظر از مبلغ و شرایط آن ، از مالیات معاف خواهد بود. تشخیص وضعیت هر پرداخت باید بر اساس عنوان قانونی ، مستندات و ضوابط تعیین شده صورت گیرد.
موضوع دیگری که همزمان مورد توجه قرار گرفته ، امکان پیگیری مالیات های کسر شده از حق عائله مندی و حق اولاد در سال های گذشته است. بر اساس گزارش تسنیم ، هیئت عمومی دیوان عدالت اداری در دادنامه شماره ۱۴۰۵۳۱۳۹۰۰۰۰۸۷۶۵۴۶ مورخ ۹ تیر ۱۴۰۵ ، بخشنامه مربوط به شمول مالیات بر این دو عنوان در سال ۱۴۰۳ را از تاریخ تصویب ابطال کرده است. این رأی میتواند مبنای پیگیری حقوقی افراد مشمول درباره مبالغ پرداخت شده در همان دوره باشد ؛ با این حال ، نحوه و شرایط استرداد باید با توجه به مفاد رأی و مقررات مربوط بررسی شود.
در گزارش های منتشر شده به احتمال پیگیری استرداد مبالغ کسر شده در دوره های قدیمی تر نیز اشاره شده است ، اما این موضوع را نباید به معنای تأیید بازپرداخت عمومی مالیات از سال ۱۳۶۶ تاکنون دانست. برای تعمیم چنین حقی به سال های دیگر ، مستند قانونی و شرایط اجرایی آن باید به طور مستقل احراز شود.
بنابراین ، کارکنانی که در فیش حقوقی خود بابت حق مسکن ، حق اولاد ، عائله مندی یا بن خواربار مالیات مشاهده می کنند ، بهتر است پیش از درخواست اصلاح یا استرداد ، عنوان دقیق پرداخت ، دوره مالیاتی و مقررات قابل اعمال بر وضعیت خود را بررسی کنند. همچنین کارفرمایان و واحدهای حقوق و دستمزد باید اجرای ضوابط را با توجه به متن ابلاغیه و مقررات مربوط تطبیق دهند.
انتهای پیام/